
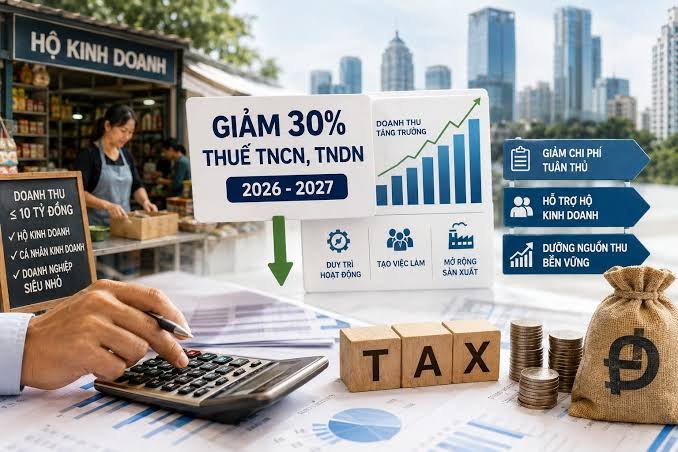
Ngày 29/10/2026, Chính phủ ban hành Nghị định 398/2026/NĐ-CP quy định chi tiết Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. Theo đó, cá nhân, hộ kinh doanh đáp ứng điều kiện được giảm 30% số thuế TNCN phải nộp trong năm 2026 và năm 2027.
1. Đối tượng được giảm 30% thuế TNCN
Căn cứ Điều 2 Nghị định 398/2026/NĐ-CP, chính sách giảm 30% thuế TNCN áp dụng đối với:
- Cá nhân cư trú có thu nhập từ hoạt động sản xuất, kinh doanh.
- Cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm đại diện hộ kinh doanh.
- Có doanh thu hằng năm không quá 10 tỷ đồng trong năm 2026 hoặc năm 2027 tương ứng.
Việc giảm thuế được tính trên toàn bộ số thuế TNCN phải nộp phát sinh từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế.
2. Cách tính số thuế TNCN được giảm 30%
Số thuế TNCN được giảm được xác định theo công thức:
Thuế TNCN được giảm = Thuế TNCN phải nộp × 30%
Thuế TNCN còn phải nộp = Thuế TNCN phải nộp × 70%
Ví dụ: Một hộ kinh doanh có doanh thu năm 2026 là 5 tỷ đồng, đáp ứng điều kiện giảm thuế và có số thuế TNCN phải nộp trước khi giảm là 80 triệu đồng.
- Thuế TNCN được giảm: 80 triệu × 30% = 24 triệu đồng.
- Thuế TNCN còn phải nộp: 80 triệu − 24 triệu = 56 triệu đồng.
Như vậy, số thuế TNCN phải nộp sau khi áp dụng chính sách giảm thuế là 56 triệu đồng.
3. Cách xác định thuế TNCN đối với hộ kinh doanh
Theo Điều 7 Luật Thuế thu nhập cá nhân 2025, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16, và Nghị định 68/2026/NĐ-CP được sửa đổi bởi Nghị định 141/2026/NĐ-CP:
Trường hợp doanh thu từ 1 tỷ đồng/năm trở xuống
Cá nhân kinh doanh không phải nộp thuế TNCN.
Trường hợp doanh thu trên 1 tỷ đồng/năm
Thuế TNCN được xác định theo công thức:
Thuế TNCN = Thu nhập tính thuế × Thuế suất
Trong đó, thu nhập tính thuế bằng doanh thu bán hàng hóa, cung cấp dịch vụ trừ chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế.
Thuế suất được xác định như sau:
| Doanh thu hằng năm | Thuế suất |
|---|---|
| Trên 1 tỷ đến 3 tỷ đồng | 15% |
| Trên 3 tỷ đến 50 tỷ đồng | 17% |
| Trên 50 tỷ đồng | 20% |
Lưu ý: Cá nhân kinh doanh có doanh thu trên 1 tỷ đến 3 tỷ đồng được lựa chọn tính thuế theo thu nhập tính thuế hoặc theo tỷ lệ phần trăm trên phần doanh thu vượt 1 tỷ đồng.
Các mức thuế suất theo doanh thu gồm:
- Phân phối, cung cấp hàng hóa: 0,5%.
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2%.
- Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu: 1,5%.
- Cho thuê tài sản, đại lý bảo hiểm, xổ số, bán hàng đa cấp: 5%.
- Cung cấp sản phẩm, dịch vụ nội dung số thuộc nhóm quy định: 5%.
- Hoạt động kinh doanh khác: 1%.
Đối với cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú, thuế TNCN được tính bằng phần doanh thu vượt 1 tỷ đồng nhân với thuế suất 5%.
4. Những lưu ý khi áp dụng chính sách giảm thuế
- Chính sách giảm 30% thuế TNCN áp dụng cho kỳ tính thuế năm 2026 và năm 2027.
- Điều kiện doanh thu không quá 10 tỷ đồng được xác định theo từng năm.
- Mức giảm 30% được tính trên số thuế TNCN phải nộp, không phải trên tổng doanh thu.
- Cá nhân kinh doanh không phát sinh thuế TNCN phải nộp thì không có số thuế để giảm.
- Cần xác định đúng phương pháp tính thuế và số thuế phải nộp trước khi áp dụng mức giảm.
5. Căn cứ pháp lý
- Nghị quyết 43/2026/QH16.
- Điều 2 Nghị định 398/2026/NĐ-CP.
- Điều 7 Luật Thuế thu nhập cá nhân 2025, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16.
- Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP.
Kết luận: Trong năm 2026 và 2027, cá nhân, hộ kinh doanh có doanh thu hằng năm không quá 10 tỷ đồng, đáp ứng điều kiện theo Nghị định 398/2026/NĐ-CP, được giảm 30% số thuế TNCN phải nộp từ hoạt động sản xuất, kinh doanh. Việc xác định đúng doanh thu, phương pháp tính thuế và số thuế phát sinh là cơ sở để áp dụng chính sách giảm thuế chính xác.
Thông tin liên hệ CÔNG TY LUẬT GIA TÂM:
📞 Hotline tư vấn miễn phí: 0978 602 376
🌐 Website: luatgiatam.com
📧 Email: hangluatgiatam@gmail.com
GoogleMap: https://g.co/kgs/9S9yRYL
Địa chỉ : Số 222 TDP Săn, xã Thạch Thất, thành phố Hà Nội.
Văn phòng giao dịch: Số 239 đường Văn Tiến Dũng, phường Phúc Diễn, thành phố Hà Nội.
Chi nhánh: Thôn Phố, xã Tam Dương, tỉnh Phú Thọ